Koperasi atau bank untuk penjawat awam? Sebab & kos sebenar
Sebagai penjawat awam, anda boleh memohon kedua-duanya. Soalannya bukan yang mana lebih bagus, tetapi yang mana lebih sesuai dengan keadaan anda hari ini.
Jumlah pembiayaan RM3,000–RM200,000 · Tempoh 12–120 bulan · Kadar tetap 7.99%–9.99% setahun · APR maksimum 18.92% setahun (termasuk duti setem 0.5%). Contoh representatif: RM10,000 selama 12 bulan pada kadar tetap 7.99%: ansuran RM899.92 sebulan, jumlah bayaran balik RM10,799, duti setem RM50, jumlah kos keseluruhan RM10,849 (APR 15.39%).
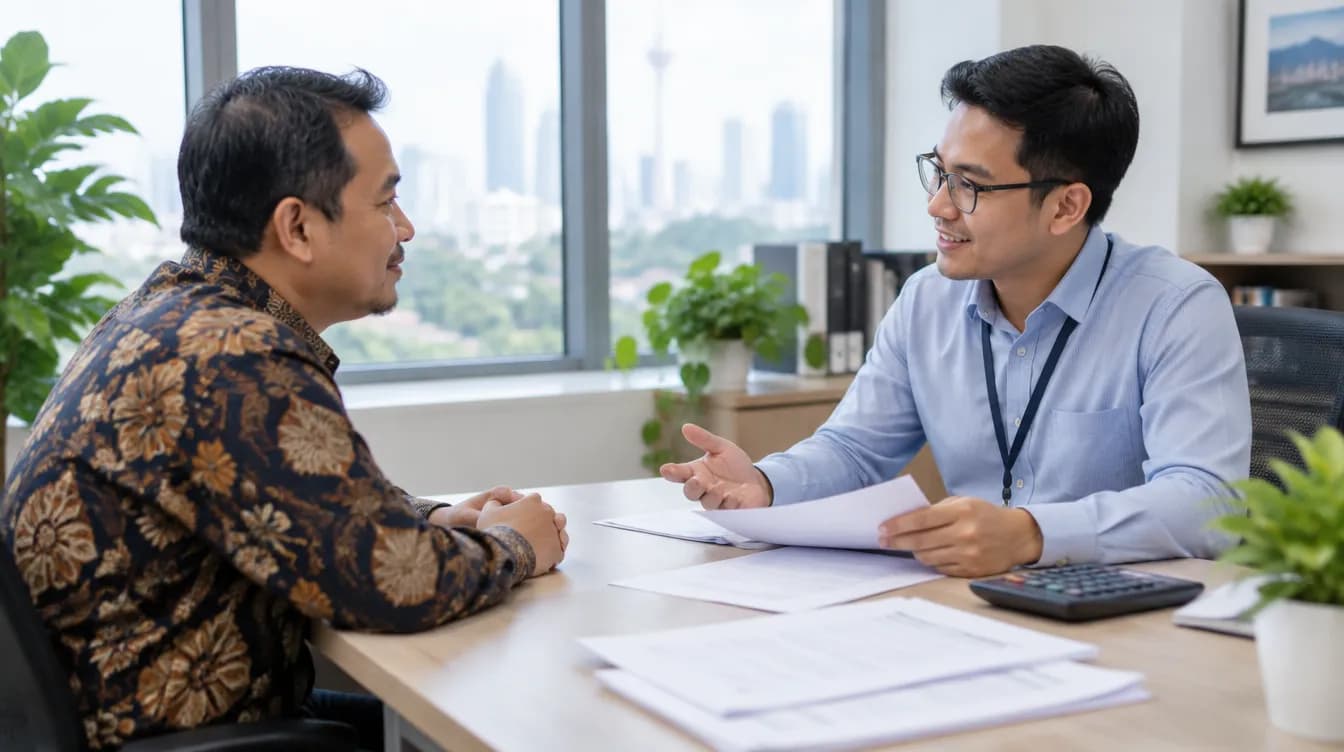
Saya dah cuba mohon pembiayaan bank, tapi tak lulus. Patut cuba koperasi ke?
Bergantung, encik. Kalau rekod kredit encik kemas, bank selalunya lebih murah. Kalau ada tunggakan atau komitmen berselerak, koperasi menilai dengan cara yang berbeza.
Perbualan ilustrasi. Bukan pelanggan sebenar.
Bank menilai rekod kredit dahulu. Koperasi menilai ruang potongan gaji.
Bayaran koperasi ditolak terus daripada gaji melalui Biro Angkasa atau ANM sebelum ia masuk ke akaun anda. Kerana cara bayaran berbeza, penilaian kelayakan juga berbeza. Rekod kredit tetap disemak, dan keputusan akhir dibuat oleh koperasi.
Pembiayaan koperasi
Pembiayaan bank
Komitmen saya memang berselerak. Tiga bayaran, tiga tarikh setiap bulan.
Jom kira bersama, encik. Tengok bayaran bulanan, dan jumlah keuntungannya sekali.
Tiga bayaran kepada satu potongan gaji
Contoh penjawat awam bergaji RM4,000 sebulan: RM1,300 sebulan, 32.5% daripada gaji kasar.
Jumlah baki RM35,000. Duti setem 0.5% (RM175) ditolak semasa pengeluaran; perunding akan mengira jumlah pembiayaan tepat untuk melangsaikan semua baki.
Contoh ilustrasi pada kadar tetap 7.99% setahun, bukan kes pelanggan sebenar. Kadar dan kelulusan tertakluk kepada koperasi.
Tempoh 10 tahun menggandakan jumlah keuntungan.
Untuk RM35,000 pada 7.99%: RM13,982.50 untuk 5 tahun, RM27,965 untuk 10 tahun. Menyatukan komitmen ialah struktur, bukan penjimatan. Bayaran bulanan turun kerana tempoh dipanjangkan, bukan kerana jumlah yang anda berhutang mengecil.
Kalau saya dah ada pembiayaan koperasi, boleh ambil tunai tambahan?
Boleh, itu yang dipanggil overlap. Tapi keuntungan dikira semula. Tengok angka ini dulu sebelum buat keputusan.
Sudah ada pembiayaan koperasi dan perlukan tunai tambahan?
Overlap bermaksud pembiayaan sedia ada diselesaikan dengan pembiayaan baharu yang lebih besar, dan bakinya diterima sebagai tunai. Ia berbeza daripada menyatukan komitmen: overlap menambah jumlah yang anda berhutang.
Contoh: pembiayaan sedia ada RM30,000 untuk 10 tahun, sudah dibayar 4 tahun. Bayaran bulanan RM449.75, dan baki bayaran jika diteruskan (72 bulan) ialah RM32,382. Pembiayaan baharu RM60,000 menyelesaikan anggaran RM32,000, jadi tunai di tangan kira-kira RM28,000 (sebelum duti setem 0.5%, RM300).
| Tempoh baharu | Bayaran bulanan | % gaji RM4,000 | Jumlah dibayar | Berbanding teruskan yang lama |
|---|---|---|---|---|
| 5 tahun | RM1,399.50 | 35.0% | RM83,970 | +RM51,588 |
| 10 tahun | RM899.50 | 22.5% | RM107,940 | +RM75,558 |
Keuntungan dikira semula ke atas jumlah penuh untuk tempoh penuh, termasuk baki lama yang keuntungannya sudah anda bayar. Anda menerima kira-kira RM28,000 tunai, tetapi jumlah bayaran balik bertambah RM51,588 hingga RM75,558 berbanding meneruskan pembiayaan lama. Selepas ditolak tunai itu sendiri, kos tambahannya ialah kira-kira RM23,588 (5 tahun) hingga RM47,558 (10 tahun).
Ini tidak bermakna overlap salah. Kadang-kadang tunai itu memang diperlukan. Tetapi pilih tempoh terpendek yang mampu dibayar, dan minta jumlah penyelesaian sebenar daripada koperasi sebelum membuat keputusan.
Ketik untuk lihat jawapan
“Bayaran bulanan paling rendah bermaksud jumlah keuntungan paling tinggi.”
Tiga perkara yang menentukan pilihan anda tiga tahun lagi
Fakta yang boleh anda semak sendiri
Rakyat Fintech Sdn. Bhd.
SSM 202501018111 (1619525-V). Rakan pemasaran platform Kredit Rakyat.
Koperasi berdaftar
Pembiayaan disediakan dan diluluskan oleh koperasi di bawah kawal selia Suruhanjaya Koperasi Malaysia (SKM).
Potongan gaji rasmi
Bayaran balik melalui Biro Angkasa atau ANM, terus daripada slip gaji.
Kos didedahkan penuh
Kadar, APR, tempoh dan contoh representatif. Lihat pendedahan ↓
Cara memohon
Isi borang semakan
Maklumat asas sahaja. Dokumen belum diperlukan pada peringkat ini.
Perunding menyemak slip gaji
Had potongan 60% dikira dan rekod anda disemak bersama-sama.
Koperasi membuat keputusan
Jika diluluskan, bayaran bermula melalui potongan gaji.
Dokumen untuk peringkat 2
- Salinan kad pengenalan (depan & belakang)
- Slip gaji 3 bulan terkini
- Penyata bank 3 bulan terkini (akaun gaji)
- Surat pengesahan majikan
- Penyata baki komitmen, jika ingin menyusun semula
Koperasi atau bank: soalan lazim
Bolehkah penjawat awam memohon pembiayaan bank?
Apakah perbezaan utama antara pembiayaan bank dan pembiayaan koperasi?
Adakah menyatukan komitmen menjimatkan wang?
Bagaimanakah kos overlap dikira?
Nak saya kira berdasarkan slip gaji dan penyata baki encik sendiri?
Semak angka anda sendiri
Bawa slip gaji tiga bulan terkini dan penyata baki komitmen anda. Perunding akan mengira ruang potongan 60% dan kos sebenar untuk pilihan anda: angka penuh, bukan anggaran.
Maklumat dalam halaman ini adalah panduan umum dan bukan nasihat kewangan. Kelulusan tertakluk kepada semakan kelayakan dan polisi koperasi.